

Seguro auto
Seguro de auto cobre enchente? O que a apólice diz sobre alagamento
Alagamento é evento comum no Sul Fluminense e a resposta depende de uma linha específica da apólice. Entenda o que está coberto, o que não está e o que fazer no dia.
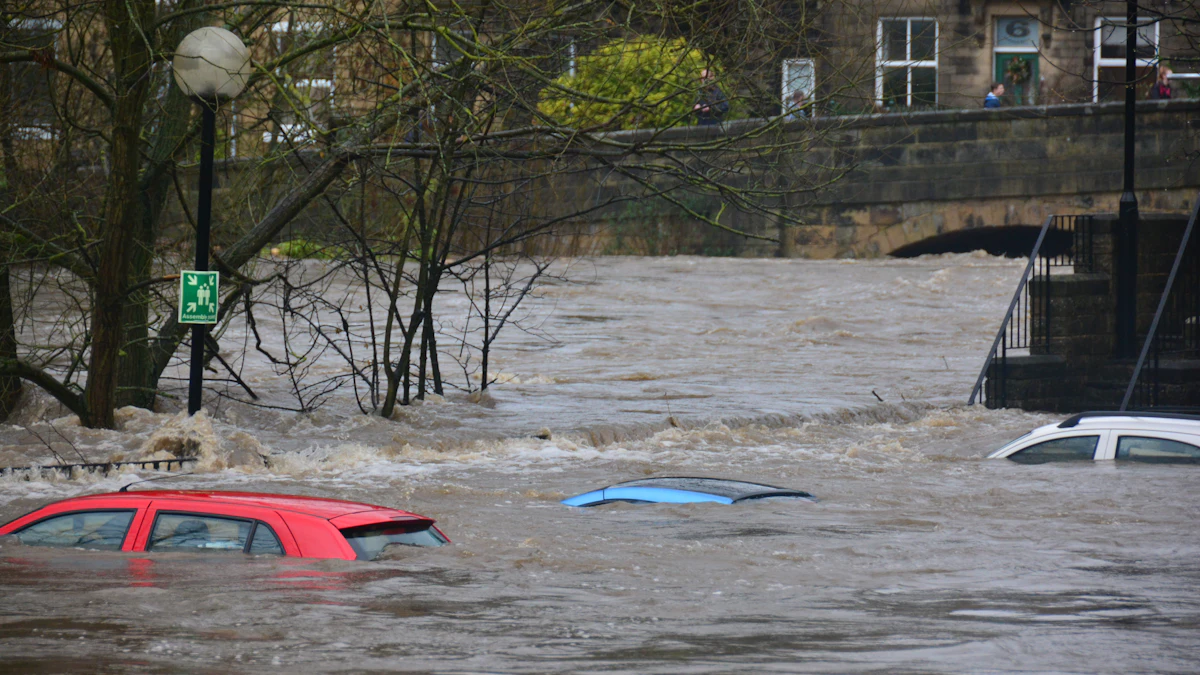
Todo ano, entre novembro e março, o Sul Fluminense repete a mesma cena: chuva forte em poucas horas, rua que vira rio e carro parado com água na altura do painel. E toda vez chega a mesma pergunta no nosso atendimento: o seguro cobre isso?
A resposta curta é sim, na maioria das apólices. A resposta útil é mais longa, porque depende do tipo de cobertura que você contratou e do que você fez nos primeiros minutos.
A cobertura que resolve chama compreensiva
Seguro de automóvel no Brasil é vendido em blocos. A cobertura compreensiva, também chamada de cobertura total, inclui colisão, incêndio, roubo, furto e fenômenos da natureza. Alagamento e enchente entram nesse último grupo, junto com queda de granizo, vendaval e queda de árvore.
Se a sua apólice é compreensiva, o carro atingido por enchente está coberto, tanto para conserto quanto para indenização integral, caso a perda seja total.
Se você contratou apenas roubo e furto, ou apenas responsabilidade civil contra terceiros, o alagamento não está coberto. São produtos mais baratos justamente porque cobrem menos. Vale conferir isso na apólice antes da próxima temporada de chuva, não durante.
O erro que anula a cobertura
Existe uma situação em que a seguradora nega o sinistro de alagamento com razão: quando o motorista atravessa a água por vontade própria e o motor para.
A diferença é jurídica e é decisiva. Carro estacionado que foi atingido pela enchente sofreu um evento externo, imprevisível, e está coberto. Motorista que enxerga a via alagada, decide passar e provoca o chamado calço hidráulico, quando a água entra pela admissão e trava o motor, cometeu ato que a apólice trata como agravamento voluntário do risco.
A regra prática vale a pena decorar: nunca atravesse água parada de altura desconhecida, e nunca tente dar partida em carro que já parou dentro da água. A segunda tentativa de ligar é o que costuma transformar um dano recuperável em motor perdido.
O que fazer no dia, na ordem certa
O que você faz na primeira hora determina o tamanho do prejuízo:
- Saia do veículo se a água estiver subindo. Carro se troca, e a correnteza é mais forte do que parece.
- Não tente ligar o motor, nem para "testar". Essa é a causa mais comum de perda total evitável.
- Registre tudo com fotos e vídeos: a altura da água, a rua, a placa, o interior. Esse material sustenta o sinistro.
- Acione a assistência 24 horas da seguradora e peça guincho, mesmo que o carro pareça bem.
- Avise a corretora. É ela quem abre e acompanha o sinistro com você.
Guarde o telefone da assistência da sua seguradora no celular antes de precisar dele. No meio de uma enchente ninguém procura número em gaveta.
Perda total, franquia e o que você recebe
Se o laudo apontar que o conserto passa de um percentual do valor do veículo, geralmente entre 70% e 75%, a seguradora indeniza como perda total. O pagamento segue a tabela de referência de mercado combinada na apólice, aplicado o percentual contratado.
Se o dano for parcial, você paga a franquia e a seguradora cobre o restante do reparo. Vale saber que motor tomado por água raramente é dano parcial simples: a revisão envolve elétrica, injeção, câmbio e estofamento, e o valor sobe rápido.
Quem mora em área de risco tem o que ajustar
Se a sua rua alaga com frequência conhecida, a conversa muda de "estou coberto?" para "estou coberto do jeito certo?". Franquia reduzida custa um pouco mais na renovação e faz diferença enorme quando o sinistro acontece. Carro reserva na apólice deixa de ser luxo para quem depende do veículo para trabalhar e vai ficar semanas sem ele.
Esse ajuste fino é o que separa uma apólice comprada pelo preço de uma apólice montada para a sua realidade, e é o que fazemos em cada seguro auto que emitimos. Para quem tem veículo a serviço da empresa, o mesmo raciocínio vale no auto empresarial e no seguro de frotas, onde parar um veículo significa parar uma operação.
A conta que a chuva também alcança dentro de casa
Quem tem carro na garagem costuma ter também o imóvel exposto ao mesmo temporal. Alagamento, queda de muro e dano elétrico por raio entram no seguro residencial, e a maioria das pessoas descobre isso depois do estrago, não antes.
Não sabe qual é a cobertura da sua apólice atual? Manda ela para a gente que a leitura é sem custo, e você fica sabendo exatamente do que está protegido antes da próxima chuva forte. É só falar com um corretor.
Ficou com dúvida sobre o seu caso?
Texto explica a regra geral. A sua apólice tem detalhe próprio. Mande a sua dúvida que a gente responde sem compromisso.
Continue lendo
 Seguro autoO que fazer depois de um acidente de trânsito: o passo a passo que protege o seu seguroAs primeiras duas horas decidem se o sinistro será pago sem discussão. Veja a ordem correta das providências, o que registrar e os erros que complicam tudo.
 Seguro autoSeguro de auto em Barra Mansa: o que realmente muda o preço da apóliceDuas pessoas com o mesmo carro pagam valores muito diferentes. Entenda o que a seguradora olha, o que você controla e onde dá para economizar sem perder cobertura.
 Seguro de vidaSeguro de vida em grupo: o benefício que custa pouco e a convenção coletiva exigeCusta poucos reais por funcionário, entra em boa parte das convenções coletivas do Rio e evita passivo trabalhista. Entenda coberturas, custo e como contratar.