

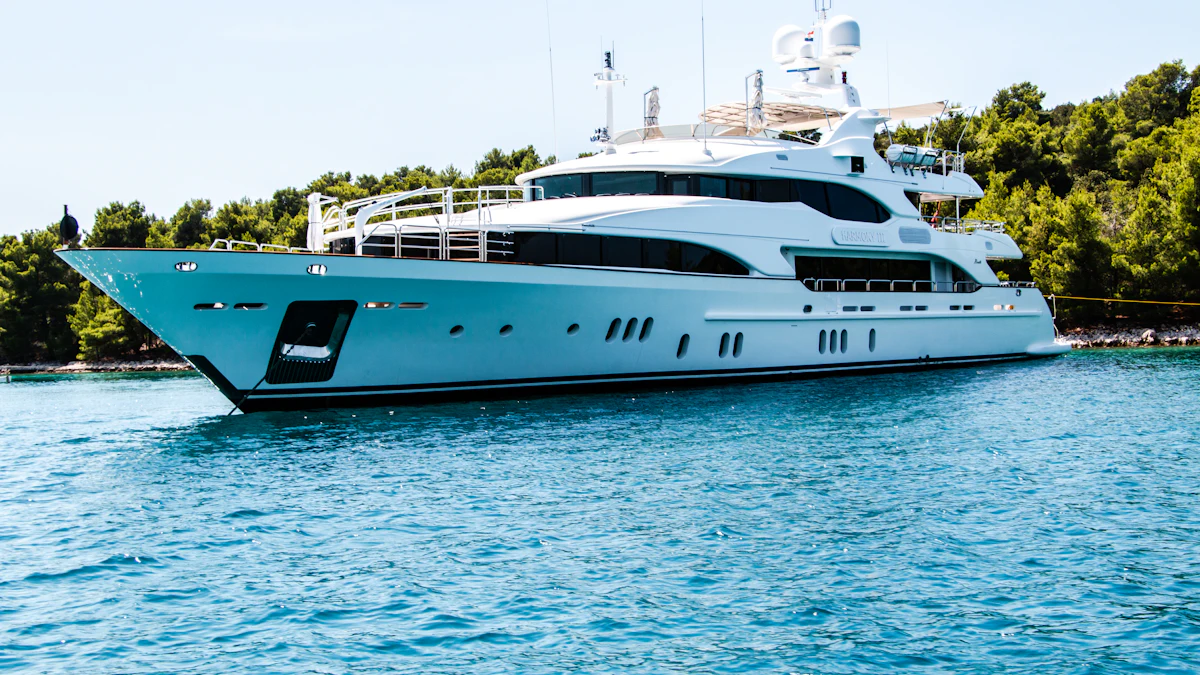
Seguro náutico
Seguro náutico no Sul Fluminense: o que cobre e por que a marina exige
Lancha e jet ski em represa ou na Costa Verde têm risco próprio. Entenda a responsabilidade civil obrigatória, a área de navegação e o que acontece no reboque.
Quem tem embarcação no Sul Fluminense navega em dois cenários bem diferentes: as represas e lagos da região, e a Costa Verde, a poucas horas de carro. A apólice náutica precisa saber em qual deles o barco vai estar, porque o risco de cada um é distinto e a cobertura acompanha essa definição.
Este texto explica o que o seguro náutico cobre, o que a marina costuma exigir e onde estão as pegadinhas que mais geram sinistro negado.
Casco e a diferença entre avaria parcial e perda total
A cobertura de casco protege a embarcação em si: colisão, encalhe, incêndio, naufrágio, roubo e furto. Ela responde tanto por avaria parcial, quando o barco é reparado, quanto por perda total.
O ponto que gera discussão é o valor segurado. Embarcação usada deprecia de forma irregular, e apólice contratada por valor acima ou abaixo do real cria problema nos dois sentidos: pagar prêmio sobre valor inflado não aumenta a indenização, e segurar por menos leva a rateio no sinistro parcial. Uma avaliação honesta na contratação evita a discussão inteira.
Motor de popa merece atenção separada. Ele é o item mais furtado e, em muitas apólices, tem regra própria de cobertura, inclusive exigência de travas específicas.
A responsabilidade civil é a cobertura mais importante
Se há uma cobertura que justifica a apólice sozinha, é essa. Uma embarcação em movimento pode causar dano a outro barco, a uma estrutura de marina, a um banhista ou a um esquiador rebocado.
O valor de um dano corporal em acidente náutico é potencialmente muito alto, e ele não desaparece porque o proprietário não tinha seguro: vira ação judicial contra o patrimônio da família. Elevar o limite de responsabilidade civil costuma custar pouco em relação ao capital que ele protege, e é o primeiro ajuste que sugerimos em quase toda cotação náutica.
É também a cobertura que a maioria das marinas exige na hora de fechar a vaga, junto com o comprovante de inscrição da embarcação.
Área de navegação: onde a apólice vale
A apólice define uma área de navegação, e navegar fora dela pode significar sinistro sem cobertura.
Para quem usa o barco entre as represas da região e a Costa Verde, isso precisa estar escrito. Uma apólice emitida apenas para águas interiores não cobre um passeio até Angra ou Ilha Grande, e o proprietário costuma descobrir isso no dia em que precisa acionar.
Vale conferir também as regras de navegação noturna e de distância da costa, que aparecem em cláusula e mudam entre seguradoras.
O trajeto em terra é onde acontece boa parte dos sinistros
Detalhe que quase ninguém considera: muita avaria de embarcação acontece fora d'água, no transporte sobre a carreta.
Verifique se a apólice cobre o barco durante o reboque rodoviário, durante a manobra de içamento e enquanto está em terra na marina ou na garagem de casa. Algumas apólices cobrem só a embarcação na água, e o trecho de estrada entre a casa e a rampa fica descoberto.
Vale lembrar que a carreta e o veículo que reboca são outra história: eles precisam do seguro auto próprio, e o dano ao barco durante o transporte não é automaticamente coberto pela apólice do carro.
O que a seguradora vai perguntar
A cotação náutica é mais detalhada que a de automóvel. Prepare estas informações:
- Tipo, marca, modelo, ano e comprimento da embarcação.
- Potência e quantidade de motores, com número de série.
- Inscrição na Capitania dos Portos e documentação em dia.
- Local de guarda: marina com vaga contratada, garagem residencial ou pátio.
- Habilitação do condutor principal, com categoria e tempo de experiência.
Guarda em marina credenciada com segurança costuma reduzir o prêmio de forma significativa, do mesmo jeito que garagem fechada reduz no seguro de carro.
Uso comercial muda tudo
Embarcação usada para passeio remunerado, pesca profissional ou transporte de passageiros não pode ser segurada como lazer. É outra apólice, com outra base de cálculo e exigências próprias.
Declarar uso de lazer para uma embarcação que faz fretamento é o caminho garantido para ter o sinistro negado, e é uma situação mais comum do que parece na região. Se o barco gera receita, a conversa é de seguro empresarial, não de apólice pessoal.
Se você tem embarcação na região e quer entender o que a sua apólice atual cobre de fato, mande ela para a gente. Fazemos a leitura sem custo e comparamos com as principais seguradoras do seguro náutico. É só falar com um corretor.
Ficou com dúvida sobre o seu caso?
Texto explica a regra geral. A sua apólice tem detalhe próprio. Mande a sua dúvida que a gente responde sem compromisso.
Continue lendo
 Seguro de vidaSeguro de vida em grupo: o benefício que custa pouco e a convenção coletiva exigeCusta poucos reais por funcionário, entra em boa parte das convenções coletivas do Rio e evita passivo trabalhista. Entenda coberturas, custo e como contratar.
 Entenda o seguroComo acionar o seguro: o passo a passo do sinistro e o que fazer se negaremAviso, regulação, laudo e pagamento. Entenda cada etapa do sinistro, os prazos que a seguradora precisa cumprir e o caminho quando a cobertura é negada.
 Seguro empresarialQuais seguros são obrigatórios para a sua empresa (e quais só parecem)Convenção coletiva, contrato de locação, licitação e financiamento criam obrigações reais de seguro. Veja o que é exigência de lei, de contrato e o que é escolha.